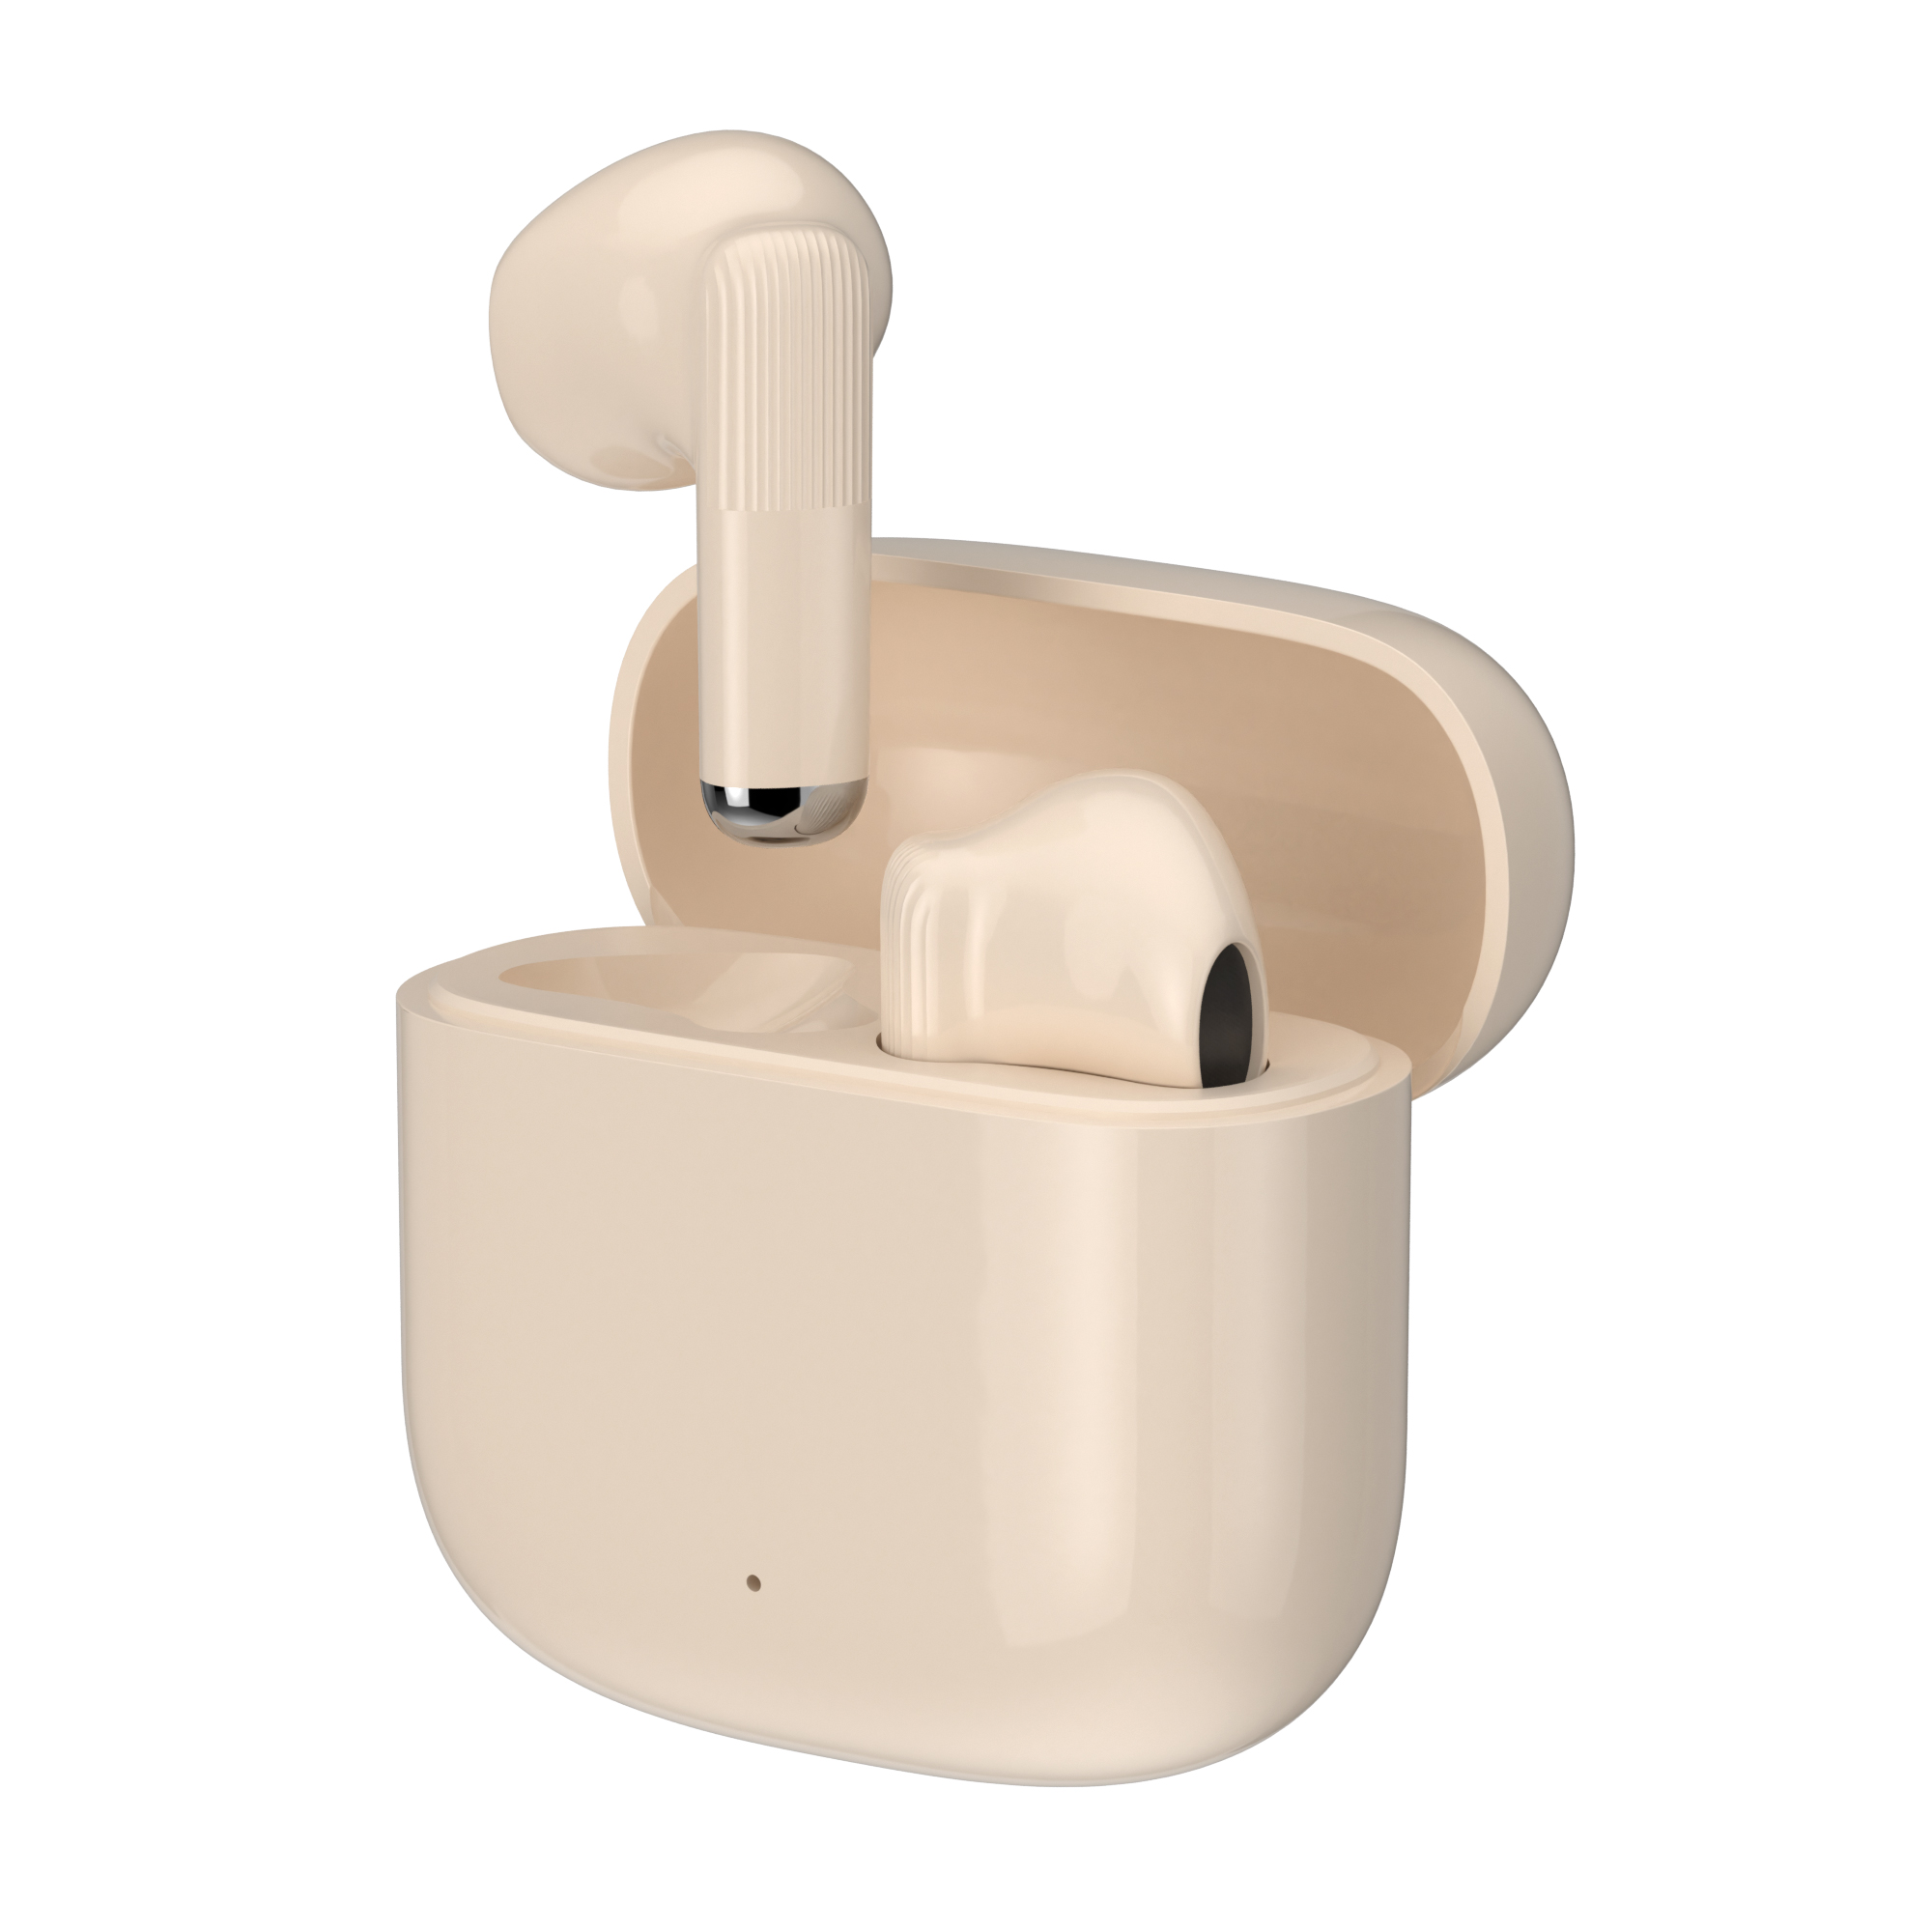
귀를 꽉 막는 이어폰을 끼고 길을 걷다 보면 뒤에서 오는 자전거 소리도, 옆 사람이 부르는 소리도 한 박자 늦게 들립니다. 음악은 선명하지만 바깥세상은 한 겹 멀어집니다. 반대로 귀를 열어 둔 채 음악을 듣는 이어폰이라면 소리와 주변 상황을 동시에 가져갈 수 있습니다.
이런 ‘귀를 막지 않는 이어폰’, 즉 개방형 무선 스테레오(OWS)가 전체 무선 이어폰 시장이 주춤한 사이에 빠르게 늘고 있습니다. 옴디아(Omdia)의 최신 데이터와 삼성전자의 신제품 발표가 그 흐름을 보여 줍니다.
01. TWS는 멈췄고 OWS는 늘었습니다
옴디아는 2026년 2분기 글로벌 TWS(완전 무선 이어폰) 출하량을 8210만대로 추정하며 전년 동기 대비 0.7% 감소했다고 밝혔습니다. 2023년 2분기 이후 처음으로 나타난 전년 동기 대비 감소입니다. 최대 시장인 중국 본토가 9.5% 줄었는데, 옴디아는 소비자 가전 부양 효과가 약해진 데다 교체 수요 일부가 2025년으로 앞당겨진 영향으로 분석했습니다. 미국·인도 등 다른 주요 시장도 감소했지만 신흥 시장의 성장이 이를 일부 상쇄했습니다.
같은 분기 안에서 방향은 갈렸습니다. 인이어·세미 인이어 같은 기존 TWS는 2% 감소한 반면, OWS는 12% 증가한 1110만대를 기록했습니다. TWS 전체에서 OWS가 차지하는 비중도 전년 12.0%에서 13.5%로 올라섰습니다. 옴디아는 연간 OWS 출하량이 2026년 4390만대에서 2030년 9050만대로 늘어, TWS 출하량 5대 중 1대에 가까워질 것으로 전망했습니다.
02. 클립온이 OWS 성장을 끌었습니다
2분기 OWS 출하량 가운데 클립온(clip-on) 방식이 61%, 이어훅(ear-hook) 방식이 39%를 차지했습니다. 옴디아는 클립온의 성장 배경으로 이어폰을 오디오 기기이자 패션 액세서리로 함께 쓰려는 소비자 관심이 커진 점을 꼽았습니다. 이어훅은 안정적인 착용감 덕분에 스포츠나 활동적인 상황에서 매력적이라고 설명했습니다.
가격대별로 보면 양 끝에서 성장이 두드러졌습니다. 50달러 미만 엔트리급 부문은 323% 성장했고 사나그·베이스어스·QCY 등이 이 구간을 채웠습니다. 100~199달러 부문은 전년 동기 대비 253% 성장했으며 화웨이·샥즈·오포 등 기존 브랜드가 견인했습니다. 옴디아의 클레어 친 연구 분석가는 OWS가 진입 장벽이 상대적으로 낮지만 제품 품질이 차별화의 핵심이라 다양한 제조사에 기회가 열려 있고, 프리미엄 클립온 부문은 경쟁이 매우 치열해 음질이 핵심 차별화 영역이라고 짚었습니다.
03. 삼성이 클립형을 내놓은 이유
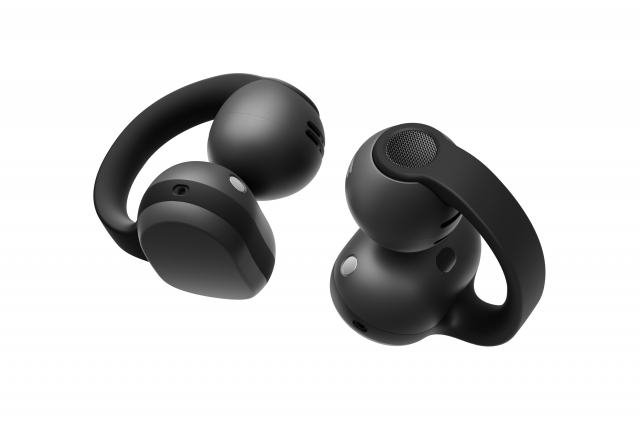
삼성전자는 2026년 10월 1일 갤럭시 버즈 시리즈 최초의 클립형 무선 이어폰 ‘갤럭시 버즈 온’을 공개했습니다. 국내 출시는 10월 27일, 색상은 블랙 단일, 가격은 29만9000원입니다. 귀를 막지 않는 클립형 구조에 트윈부스트 스피커를 넣었고, 갤럭시 버즈 시리즈 최초로 누음 저감 기술을 적용했습니다. 제미나이 라이브, 퀵 보이스 메모, 헤드 제스처 같은 핸즈프리 기능도 담았습니다. 옴디아가 OWS의 61%로 집계한 클립온 형태에 갤럭시 버즈 시리즈가 처음 들어온 것이며, 대형 브랜드가 이 부문에 관심을 두기 시작했다는 신호로 읽힙니다.
갤럭시 버즈 온이 핸즈프리 기능을 앞세운 방향은 옴디아 분석가들의 진단과 겹칩니다. 클레어 친 연구 분석가는 OWS를 더 긴 청취 경험과 다양한 사용 상황에서의 AI 기능을 중심으로 한 새로운 기능 개발의 중요한 영역이라고 평가했습니다. 제이슨 로우 옴디아 연구 디렉터는 NPU를 내장한 이어버드와 LLM 기반 컴패니언 앱 같은 AI 기능이 프리미엄 오디오의 중요한 차별화 영역이라고 보면서도, 사용자는 편안함·음질·통화 품질·ANC 성능을 계속 우선시한다고 밝혔습니다.
04. 숫자로 보는 흐름
| 항목 | 수치 | 비고 |
|---|---|---|
| 2026년 2분기 글로벌 TWS 출하량 | 8,210만대 | 전년 동기 대비 0.7% 감소, 2023년 2분기 이후 첫 감소 |
| 기존 TWS(인이어·세미 인이어) | 2% 감소 | 옴디아 추정 |
| OWS 출하량 | 1,110만대 | 전년 동기 대비 12% 증가 |
| TWS 중 OWS 비중 | 13.5% | 전년 12.0% |
| OWS 형태별 비중 | 클립온 61% · 이어훅 39% | 2026년 2분기 |
| 가격대별 성장 | 50달러 미만 323% · 100~199달러 253% | 전년 동기 대비 |
| 연간 OWS 출하량 전망 | 4,390만대(2026) → 9,050만대(2030) | TWS 출하량 5대 중 1대에 근접 |
모두 옴디아의 추정·전망이며, 글로벌 기준입니다.
제프스토리 의견
이어폰을 귀에 밀어 넣는 방식의 오래된 불편은 두 가지였습니다. 오래 끼면 귀가 아프고, 밖에서는 주변 소리가 막혀 위험하다는 점입니다. 개방형은 이 두 문제를 구조 자체로 풀었고, 숫자가 그 선택을 뒷받침합니다. 기존 TWS가 2% 줄어드는 동안 OWS는 12% 늘었고, 그 성장을 클립온이 61%로 이끌었습니다. 삼성이 갤럭시 버즈 온으로 클립형에 들어온 것은 이 흐름이 더 이상 틈새가 아니라는 신호로 읽힙니다. 개방형의 숙제로 꼽히는 저음 부족과 소리 새어 나옴을 트윈부스트 스피커와 누음 저감 기술로 메웠다는 점도, 구조의 약점을 기술로 보완하는 방향이 맞다는 걸 보여 줍니다.
다만 숫자를 그대로 받아들이기에는 짚을 점이 있습니다. 전체 TWS에서 OWS 비중은 13.5%로 아직 작고, 성장의 큰 몫은 50달러 미만 보급형에서 나왔습니다. 옴디아 스스로 진입 장벽이 낮은 대신 제품 품질이 차별화의 핵심이라고 말한 만큼, 늘어난 물량이 곧 좋아진 제품은 아닙니다. 위 수치는 모두 글로벌 추정이어서 국내 시장의 크기는 알 수 없고, 갤럭시 버즈 온의 실제 음질과 착용감은 출시 후에야 확인됩니다.
05. 마무리
오픈형 이어폰은 ‘선택지 하나’에서 ‘시장의 한 축’으로 올라서는 중입니다. 갤럭시 버즈 온의 사양은 삼성 갤럭시 버즈 온 출시 글에, 개방형·커널형·골전도 이어폰의 구조 차이는 오픈형·커널형·골전도 이어폰, 귀에 맞는 게 따로 있습니다 글에 정리해 두었습니다.